
MijnFintool
NHG maakt verduurzamingsbudget bij slechte energielabels vanaf 2027 de standaard
Wie vanaf 2027 een grondgebonden woning met energielabel E, F of G koopt en financiert met NHG, krijgt bij de hypotheekaanvraag in beginsel standaard €20.000 financieringsruimte voor energiebesparende maatregelen mee. Daarmee verandert verduurzaming bij woningen met een slecht energielabel van een mogelijkheid waar de consument zelf om moet vragen in een standaard onderdeel van de hypotheekaanvraag.
Belastingplan 2027: box 3, accijnzen en zorgkostenaftrek nog volop in beweging
De parlementaire behandeling van het pakket Belastingplan 2027 gaat een nieuwe fase in. Uit een Kamerbrief van staatssecretaris Eerenberg blijkt dat op verschillende belangrijke onderdelen nog wijzigingen volgen. Vooral rond box 3, koopkracht en de aftrek specifieke zorgkosten is het fiscale beeld voor 2027 en latere jaren nog niet definitief.

DNB: Vertrouwen van huizenkoper werkt door in biedprijs
Niet alleen inkomen, rente en leencapaciteit bepalen wat een woningkoper wil betalen. Ook het vertrouwen dat een koper heeft in zijn eigen financiële situatie en in de economie blijkt samen te hangen met de beslissing om de woningmarkt op te gaan én met de uiteindelijke transactieprijs. Vooral op krappe woningmarkten is dat effect aanzienlijk.
FEC: hypotheekfraude vraagt om bronverificatie en betere gegevensuitwisseling
Het Financieel Expertise Centrum (FEC) heeft onderzoek gedaan naar de aard, omvang en kwetsbaarheden van hypotheekfraude in Nederland. De uitkomsten geven de al langer bestaande zorgen over fraude met inkomensgegevens, jaarcijfers en andere hypotheekdocumenten een nieuwe dimensie. Volgens een indicatieve landelijke schatting gaat het over de periode 2020 tot en met 2024 om 6.300 tot 10.700 gevallen van hypotheekfraude. Dat komt neer op gemiddeld 1.260 tot 2.140 gevallen per jaar.
Woon- en huurgrenzen 2027: betaalbare koop naar € 435.000 en middenhuur tot € 1.263,32
Per 1 januari 2027 worden verschillende wettelijke bedragen voor betaalbare koop en huur opnieuw geïndexeerd. De grens voor een betaalbare koopwoning stijgt van € 420.000 naar € 435.000. Tegelijkertijd gaan de inkomensgrenzen voor middenhuur omhoog en worden alle maximale huurprijzen binnen het woningwaarderingsstelsel (WWS) aangepast. Bij 186 punten bedraagt de maximale huurprijs in 2027 € 1.263,32 per maand. De wijzigingen zijn vastgelegd in de Staatscourant van 6 oktober 2026 en treden op 1 januari 2027 in werking.
DUO-rente stijgt in 2027: vooral SF15 fors hoger
DUO heeft de rentepercentages voor studieschulden voor 2027 vastgesteld. Voor zowel SF35 als SF15 gaat de rente omhoog. Vooral bij het oude terugbetalingsregime SF15 is de stijging aanzienlijk. De rente voor SF35 stijgt van 2,33% in 2026 naar 2,70% in 2027. Voor SF15 stijgt de rente veel sterker: van 2,29% naar 3,28%.
Kinderopvangtoeslag 2027: maximum uurprijzen en inkomensgrenzen geïndexeerd
Per 1 januari 2027 stijgen zowel de maximum uurprijzen voor de kinderopvangtoeslag als de toetsingsinkomens. De nieuwe bedragen zijn vastgelegd in het Besluit van 3 oktober 2026 tot wijziging van het Besluit kinderopvangtoeslag. Het besluit is op 8 oktober 2026 gepubliceerd in het Staatsblad.
AFM: Overwaarde benutten? Let goed op!
De AFM ziet steeds meer financiële?producten waarmee woningeigenaren geld kunnen opnemen uit overwaarde. Producten vaak?gericht op ouderen, die gemiddeld hoge overwaardes hebben.?Soms is het een hypotheekverhoging of tweede hypotheek bij de huidige hypotheekverstrekker. Steeds vaker gaat het om 'alternatieve constructies'. Je verkoopt dan bijvoorbeeld een deel van de woning aan een andere partij en krijgt daar geld voor terug. Erfpachtconstructies komen ook voor. Aanbieders van dit soort producten vallen doorgaans niet onder de Wet op het financieel toezicht. Consumenten worden dus minder beschermd en de AFM houdt geen toezicht op deze partijen. Wees je bewust van de risico's en lees voordat je kiest onze 8 tips.
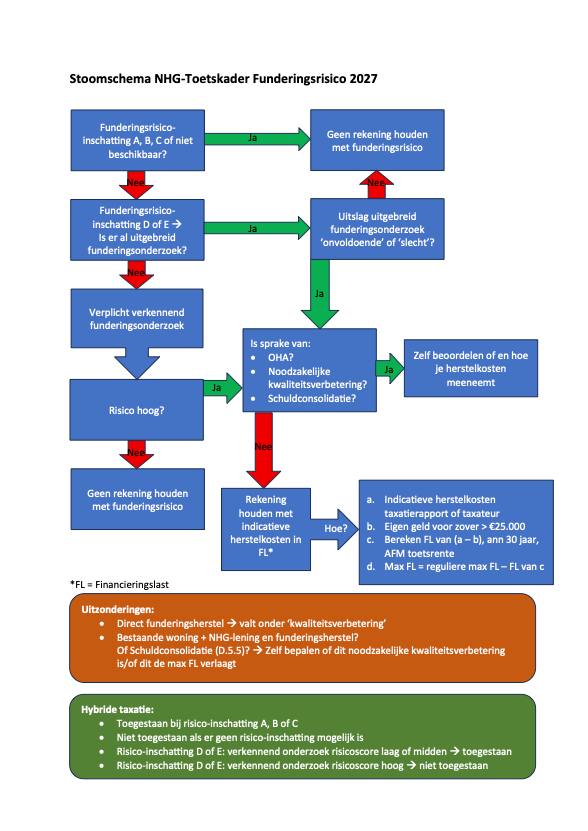
Funderingsaanpak – Nieuw taxatierapport en NHG toetskader
Er is veel in beweging gekomen rondom funderingsproblematiek, sinds het nieuwe model taxatierapport woonruimten op 1 april 2026 is ingevoerd. Achter de schermen werd al langer gewerkt aan oplossingen voor de 425.000 tot 780.000 panden in Nederland die funderingsproblemen hebben of naar verwachting zullen krijgen. Het is lastig om te bepalen hoe de staat van de fundering het hypotheekadviestraject precies beïnvloedt. Langzaam maar zeker komt daar verandering in. De eerste stappen die meer helderheid verschaffen zijn een update van het nieuwe taxatierapport en het NHG-toetskader voor financiering van woningen met mogelijke funderingsproblemen of -risico’s.
Kifid evaluatie 2020 - 2025
Het Klachteninstituut Financiële Dienstverlening (Kifid) functioneert over het algemeen goed. Dat is de hoofdconclusie van de evaluatie over de periode 2020-2025, uitgevoerd door KWINK groep in opdracht van het ministerie van Financiën. De onafhankelijkheid is voldoende geborgd, consumenten en financiële dienstverleners zijn relatief tevreden en de gemiddelde behandeltijd is duidelijk afgenomen. Tegelijkertijd zijn er verbeterpunten rond de behandelbaarheid van klachten, de begrijpelijkheid van uitspraken, doorlooptijden en de governance van de organisatie. De minister van Financiën onderschrijft de aanbevelingen. Kifid zelf noemt het eindrapport herkenbaar en realistisch en heeft aangekondigd met de aanbevelingen aan de slag te gaan.
Professionele onderbouwing van jouw klantdossier
Combineer de snelheid van onze specifiek op Nederlandse wet- en regelgeving getrainde AI met de diepgaande expertise van vakspecialisten. Fintool biedt de zekerheid van een altijd vakkundig onderbouwd dossier.
Lees verder
Fintool
info@fintool.nl
085 111 89 99
Fintool bv © 2003/2026. Alle rechten voorbehouden.
Lees graag de leveringsvoorwaarden en het privacy reglement.
